Pour fermer les comptes d'une fête, comparez ce que chaque foyer a payé avec sa part convenue des dépenses communes. La différence donne son solde. Ensuite, ajoutez à chaque solde les remboursements déjà versés et soustrayez ceux déjà reçus avant de proposer les règlements restants. Cette méthode convient aussi à des amis qui ont partagé plusieurs achats pendant un week-end.
Trois notions à distinguer avant tout calcul
Des erreurs viennent d'une confusion entre trois grandeurs que le langage courant mélange.
Ce qu'une personne a avancé correspond aux sommes qu'elle a effectivement décaissées : le virement au traiteur, le paiement en ligne du lieu de réception, les autres achats communs effectivement payés. Ces montants sont réels et traçables ; ils ne dépendent d'aucun accord entre participants.
La part de chacun sur une dépense donnée découle, elle, d'un accord. La salle répartie entre trois foyers selon les parts convenues. Le repas divisé à parts égales. L'activité dont un foyer était absent et qui ne lui est donc pas imputée. Ces répartitions peuvent différer d'une ligne à l'autre, et c'est précisément pour cela qu'un calcul global s'impose plutôt qu'une réconciliation ligne par ligne.
Le solde d'une personne se calcule en soustrayant sa part totale de ce qu'elle a avancé. Un solde positif signifie qu'elle a payé plus que sa quote-part : les autres lui doivent de l'argent. Un solde négatif signifie qu'elle doit compenser ceux qui ont avancé davantage.
Ces trois grandeurs permettent de calculer les soldes du périmètre retenu, même avec plusieurs payeurs et des répartitions asymétriques.
Pourquoi ne pas rembourser dépense par dépense
Le réflexe naturel consiste à clore chaque poste séparément. Le foyer A a payé la salle, donc B et C lui remboursent leur part de la salle. B a réglé le repas, donc A et C lui remboursent leur part du repas. Et ainsi de suite.
Le problème apparaît dès que les dépenses se multiplient. Avec cinq lignes de frais et quatre participants, chaque personne peut se retrouver à émettre et recevoir des virements pour chaque ligne. L'approche par soldes globaux peut réduire le nombre de virements en compensant les avances entre participants.
La procédure
Étape 1. Lister toutes les dépenses communes. Sur papier ou dans un tableur, créez une ligne par achat et une colonne par participant. Ajoutez les colonnes du montant, du payeur et du justificatif. Si vous utilisez une application de comptes partagés, vérifiez qu’elle permet de sélectionner le groupe concerné par chaque dépense et de voir les parts : le total seul ne suffit pas pour relire le calcul. Notez chaque poste : son montant total, la personne qui l'a réglée, et le groupe auquel il s'applique. Écartez les achats personnels. Notez séparément les dépenses offertes : elles comptent dans le coût réel de la fête, mais leur payeur ne demande pas leur remboursement. Pour les comptes à répartir, retenez uniquement le périmètre et les sommes que le groupe a convenu de partager.
Étape 2. Fixer la part de chacun sur chaque dépense. Pour chaque ligne, notez la répartition retenue : parts égales, proportions calculées, exclusion d'un foyer absent. La règle peut varier d'une dépense à l'autre ; l'important est de la fixer avant de calculer, et non après.
Étape 3. Additionner les avances de chaque participant. Pour chaque foyer, additionnez les achats communs qu'il a effectivement payés dans le périmètre retenu. Gardez les cautions récupérables et les remboursements entre proches sur des lignes distinctes.
Étape 4. Additionner les parts de chaque participant. Pour chaque foyer, additionnez sa part sur chaque ligne. Ce total représente ce qu'il aurait dû financer selon les accords.
Étape 5. Calculer le solde. Pour chaque foyer : solde = avances totales moins parts totales. Un résultat positif : on lui doit de l'argent. Un résultat négatif : il en doit.
Étape 6. Intégrer les remboursements déjà faits. Listez séparément qui a versé quoi et à qui. Ajoutez chaque remboursement au solde de la personne qui l’a versé et soustrayez-le du solde de celle qui l’a reçu. Ces flux entre participants ne sont pas de nouveaux achats. L’exemple ci-dessous montre cet ajustement.
Étape 7. Proposer les virements. Les participants à solde négatif remboursent ceux à solde positif. L'ordre des virements n'a pas d'importance arithmétique ; pour simplifier, commencez par les plus grands écarts.
Un exemple complet pour fixer les idées
Voici une situation fictive avec trois foyers, A, B et C.
La salle de réception a coûté 300 euros, avancés par A. Les trois foyers l'ont utilisée à parts égales, soit 100 euros chacun. Le repas a coûté 120 euros, réglés par B. La répartition retenue : 60 euros pour A, 30 euros pour B, 30 euros pour C. Une activité de l'après-midi a coûté 60 euros, avancés par C. Seuls A et B y ont participé, soit 30 euros chacun ; C était absent et n'est redevable de rien sur ce poste.
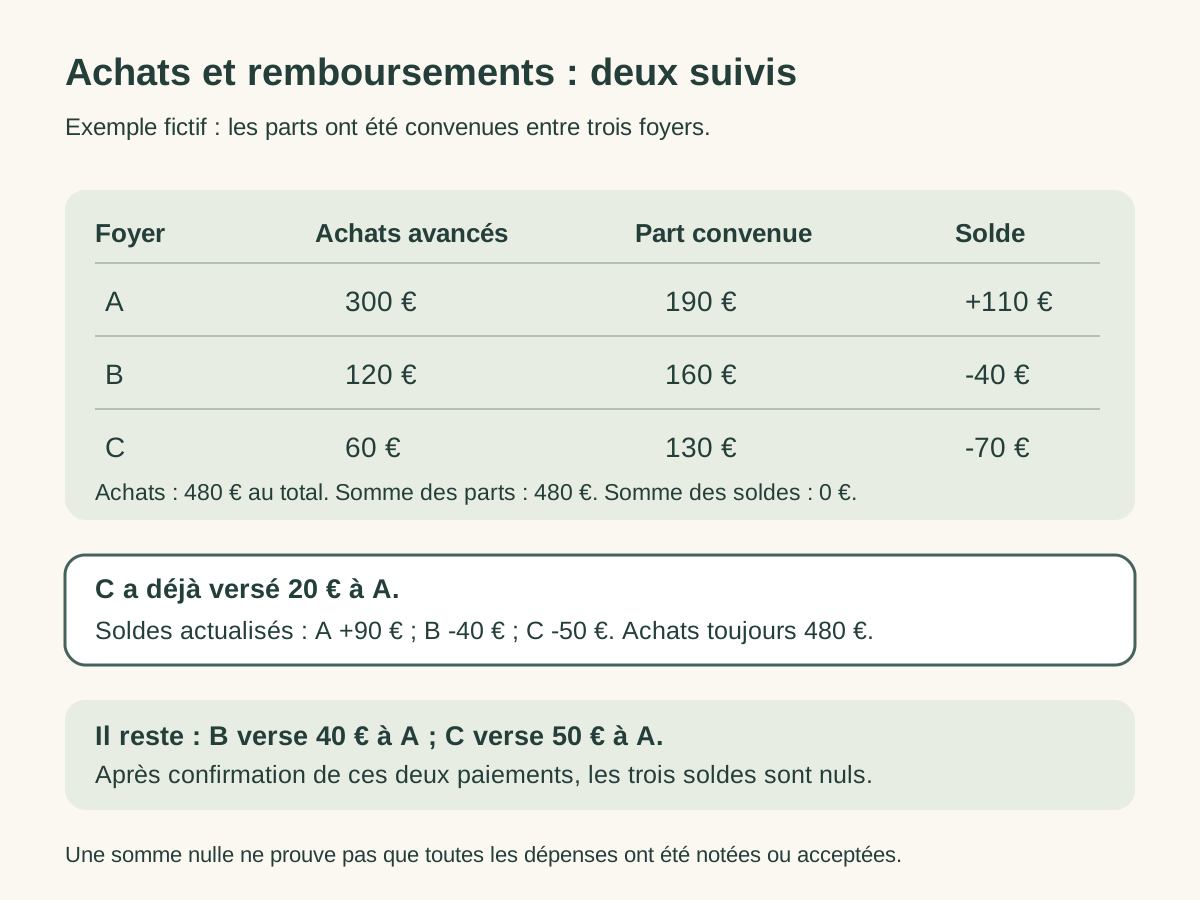
Le tableau des avances donne : A a avancé 300 euros, B 120 euros, C 60 euros. Le total des dépenses communes s'élève à 480 euros.
Le tableau des parts donne : A doit financer 100 + 60 + 30, soit 190 euros. B doit financer 100 + 30 + 30, soit 160 euros. C doit financer 100 + 30 + 0, soit 130 euros.
Les soldes : A affiche +110 euros (300 moins 190), B affiche -40 euros (120 moins 160), C affiche -70 euros (60 moins 130).
La somme des soldes : 110 moins 40 moins 70 égale zéro. Le calcul est cohérent.
Les virements à organiser : B envoie 40 euros à A, C envoie 70 euros à A. Tout le monde revient à zéro.
Quand un remboursement partiel a déjà eu lieu pendant la fête
Il arrive qu'un participant règle une partie de sa dette en cours d'événement, en espèces ou par virement immédiat. Ce n'est pas une nouvelle ligne de dépense, ni une modification des parts convenues. C'est un ajustement direct des soldes.
Dans l'exemple ci-dessus, imaginons que C ait remboursé 20 euros à A le jour même. Le solde de C, initialement de -70 euros, devient -50 euros. Le solde de A passe de +110 euros à +90 euros. Les virements restants : B envoie 40 euros à A, C envoie 50 euros à A. La somme reste nulle : 90 moins 40 moins 50 fait zéro.
À noter : rien ne garantit qu'un débiteur n'effectue qu'un seul virement. Si deux créanciers existent, il peut avoir à régler les deux séparément.
Les situations qui compliquent le calcul
La participation partielle. Un invité n'a assisté qu'à une partie de la journée, et le groupe a retenu que sa part sur certains postes serait réduite ou nulle. Appliquez la règle convenue : sa part sur ces lignes est zéro, ou le montant précis arrêté. Le calcul reste identique.
La caution. Une caution encore récupérable reste une avance suivie à part : tant que son résultat est inconnu, elle n'entre pas dans les coûts communs retenus. Si elle a été restituée intégralement, notez ce retour pour fermer cette avance. Si une fraction a été retenue (pour casse ou nettoyage), seul le montant non restitué entre dans les dépenses communes, avec la répartition retenue par le groupe.
Les centimes. Répartissez les centimes restants selon une règle acceptée par le groupe, puis vérifiez que les parts de chaque ligne égalent son montant. Pour 100 euros partagés à trois, 33,33 euros, 33,33 euros et 33,34 euros donnent exactement 100 euros. Calculez ensuite les soldes et les règlements à partir de ces parts.
Les dépenses dont la répartition n'a pas été discutée avant la fête. Si les participants ne se souviennent pas d'un accord, il faut en trouver un après coup. Parts égales, proportions selon le nombre de personnes dans chaque foyer, exclusion de ceux qui n'en ont pas bénéficié : convenez d'une règle, puis appliquez le calcul normalement.
Vos questions, nos réponses
Un participant a réglé une dépense qui ne concernait que lui : faut-il l'inclure dans le tableau ?
Non. Seules les dépenses communes entrent dans le calcul, c'est-à-dire celles pour lesquelles le groupe a retenu une répartition entre plusieurs foyers. Une dépense personnelle n'a pas de part attribuée aux autres et n'influence aucun solde.
Quelqu'un a contribué en nature (prêt de matériel, plats cuisinés maison) : comment le traiter ?
Ne présentez pas automatiquement une contribution en nature comme de l'argent décaissé. Si le groupe veut lui attribuer une valeur, notez séparément la contribution, son bénéficiaire et l'accord de compensation, puis vérifiez son effet sur les parts et les soldes. Si aucune valeur n'a été retenue avant la fête, n'inventez pas de chiffre après coup. Le mieux est de s'accorder sur ce point avant de fermer les comptes ; en l'absence d'accord, n'incluez pas la contribution dans le tableau.
Faut-il s'entendre sur l'ordre des virements ?
Non. L'ordre dans lequel B envoie son solde à A, ou C envoie le sien, n'a aucun effet sur le résultat final. Chaque participant règle dans l'ordre qui lui convient ; ce qui compte, c'est que l'ensemble des règlements proposés ramène les soldes à zéro. Une personne peut avoir plusieurs bénéficiaires.
Que faire si un participant conteste la répartition retenue ?
Le calcul traduit fidèlement les règles qu'on lui donne ; il ne règle pas les désaccords de fond. Si une part est contestée, menez d'abord la discussion sur la règle, puis relancez le calcul avec la répartition finalement retenue. Modifiez la colonne "parts" sur la ligne concernée et recalculez l'ensemble des soldes.
Une facture arrive après les premiers remboursements : faut-il repartir de zéro ?
Gardez le détail des dépenses du groupe et la liste des paiements déjà reçus. Ajoutez la nouvelle facture avec son payeur, les participants concernés et leurs parts convenues. Recalculez les avances et les parts, puis intégrez tous les remboursements antérieurs pour obtenir les soldes encore à régler. Ne demandez pas une deuxième fois une somme déjà versée. Envoyez la version corrigée du décompte aux proches en indiquant la nouvelle ligne et les montants qui changent.
Comment vérifier que le calcul tient
Additionnez tous les soldes : leur somme doit être zéro. Vérifiez aussi chaque facture et la somme des parts attribuées sur chaque ligne.
Si ce n'est pas le cas, l'erreur provient de l'une des deux colonnes. Soit le total des avances ne correspond pas au total des dépenses (une ligne oubliée, ou comptée deux fois). Soit le total des parts ne correspond pas non plus (une répartition qui ne restitue pas le montant exact de la dépense concernée). Corrigez la ligne fautive, recalculez les soldes, et vérifiez à nouveau.
Une somme nulle ne prouve ni que toutes les dépenses sont présentes ni que les parts sont acceptées. Faites relire les lignes et les justificatifs par les contributeurs avant d'envoyer les montants. Notez ensuite chaque règlement reçu ou en attente et gardez la version finale du décompte.
Si vous souhaitez établir ce tableau en amont, dès la phase de préparation, le guide sur le suivi de budget d'un baptême simple explique comment poser les bases d'un suivi propre avant même le premier euro dépensé. Pour les réunions familiales sur plusieurs jours, où le nombre de participants varie selon les moments, cet autre guide aborde la gestion des effectifs variables.